Brickell
Condado de Miami-Dade
Brickell
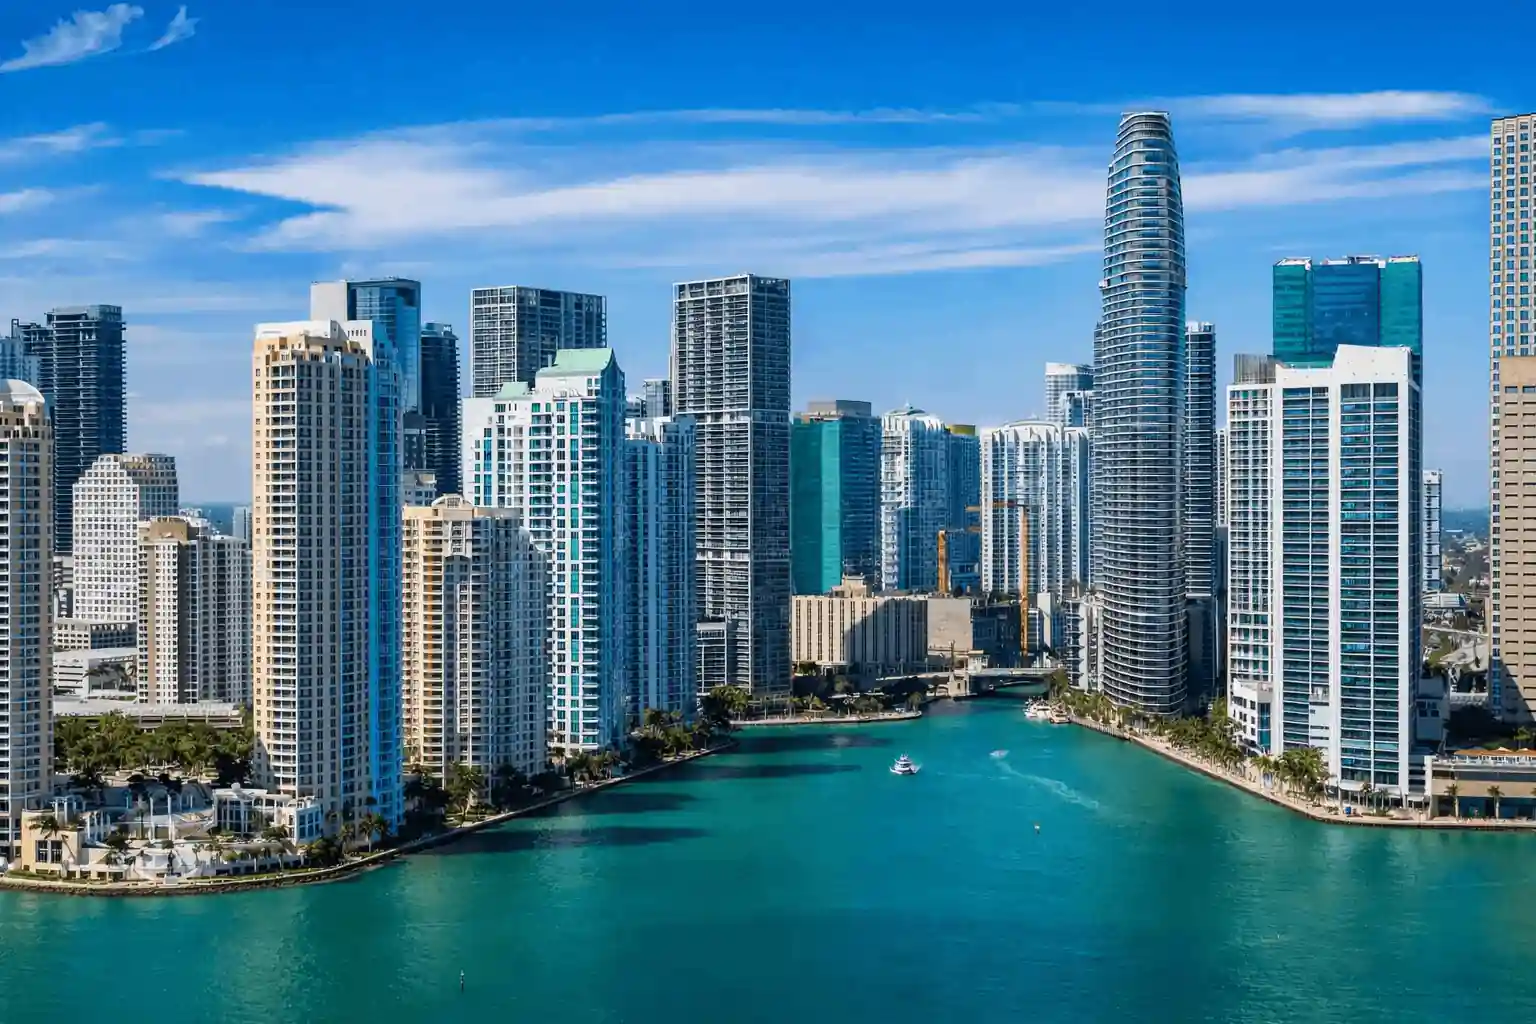
Entre los barrios de Miami, este reúne torres altas y bancos alrededor de la bahía Biscayne, con calles en cuadrícula fáciles de caminar.
Sur de Florida
Guías por zona
¿Buscas otra ciudad o zona?
El buscador reúne propiedades a la venta en más de 500 barrios y ciudades.
Antes de decidirte por una zona
Cómo comparar zonas del sur de Florida
Leer sobre un barrio te da su carácter, pero lo que compras es una dirección concreta. Dos calles vecinas pueden caer en zonas de inundación distintas; un apartamento en condominio y la casa de la acera opuesta no pagan lo mismo de seguro ni de impuestos; y un viaje que el mapa marca como breve a mediodía se alarga bastante en la hora de entrada al trabajo.
Estas comprobaciones valen para cualquier propiedad en Miami-Dade, Broward o Palm Beach, exista o no una guía de su zona aquí. En cada una te decimos qué oficina tiene el dato, así lo confirmas tú antes de hacer una oferta.
Debida diligencia
Seis comprobaciones para cualquier dirección
Zona de inundación y elevación
En los mapas de FEMA, cada parcela tiene asignada una zona de inundación. Si la propiedad cae en una zona que empieza por A o por V, es decir, en un Área Especial de Riesgo de Inundación, cualquier prestamista con regulación federal te va a pedir el seguro contra inundaciones mientras dure el préstamo. Una zona X significa que el mapa le calcula menos riesgo, no que no lo tenga. Y en Florida, como muy tarde en el momento de firmar el contrato, el vendedor tiene que dejarte por escrito si conoce daños por inundación en la vivienda, si hizo algún reclamo por ellos o si le dieron ayuda federal por esa causa.
42 U.S.C. §4012a · F.S. §689.302
Primero el seguro, luego el precio
Pide que te coticen el seguro de la casa, y el de inundación si hace falta, antes de pactar el precio y no después. Los años del techo y la protección de puertas y ventanas influyen mucho en la prima. Por ley, en Florida las aseguradoras tienen que ofrecer descuentos cuando se comprueban medidas de mitigación contra el viento, y un informe de inspección que las documente puede cambiar lo que pagas.
F.S. §627.0629
Los impuestos tras la compra
Lo que paga hoy el vendedor no te dice cuánto pagarás tú. El 1 de enero posterior a tu compra, la vivienda se vuelve a tasar a su valor de mercado, y la tasa que se le aplica la suman la ciudad, el condado y los distritos especiales. Si vas a vivir ahí de forma permanente, pide la exención homestead al tasador de propiedades del condado (property appraiser) con fecha límite el 1 de marzo; desde ese momento, el valor sobre el que pagas impuestos sube cada año como máximo un 3 % o lo que marque la inflación, la cifra más baja de las dos.
F.S. §§193.155, 196.011, 689.261
Condominio, townhouse o casa
Al comprar un condominio heredas una asociación con su presupuesto y su reglamento. Si el edificio tiene tres o más pisos habitables, al cumplir 30 años tiene hasta el 31 de diciembre de ese año para pasar la inspección estructural de hito (milestone). Ese plazo baja a 25 años cuando la autoridad local de construcción lo dispone por la cercanía al agua salada. Además, cada 10 años le toca un estudio de reservas de integridad estructural (SIRS). Pide esos informes junto con las reglas de alquiler y léelos antes de enamorarte de la vista.
F.S. §553.899 · §718.112(2)(g)
El trayecto, en tu horario
Haz el trayecto un día entre semana a la hora en que de verdad saldrías y repítelo por la tarde. Fíjate en los puentes y las calzadas elevadas que cruzas: en las islas barrera son ellos los que deciden cuánto tarda cada viaje a tierra firme.
Lo que viene en la cuadra
Revisa en los archivos de planificación y zonificación de la ciudad qué hay previsto en las calles cercanas: torres ya aprobadas, pedidos de rezonificación, una estación en camino o una avenida que se va a ensanchar. Esa información es pública y define qué verá y qué escuchará de noche quien viva ahí.
Tres tipos de lugar
Costa, centro o interior: las diferencias
Casi todas las propiedades del Sur de Florida pertenecen a uno de estos tres entornos, y cada uno tiene viviendas, gastos y puntos a revisar diferentes.
Costa e islas barrera
- La vivienda
- Hay torres de condominios frente a la arena, casas en lotes que dan a la bahía o a los canales y edificios bajos de más años.
- Qué determina el costo
- Una póliza que cubra el viento, otra de inundación si la zona es de alto riesgo y un presupuesto de condominio que absorbe muros de contención, techos y reparaciones del concreto.
- Qué revisar antes de ofertar
- El certificado de elevación y la zona de inundación; el estudio de reservas y la inspección de hito; la calzada en hora pico.
Centros urbanos y torres
- La vivienda
- Torres con amenidades y lofts, townhouses en los márgenes del barrio, y oficinas, transporte y restaurantes cerca.
- Qué determina el costo
- La cuota de la asociación cubre personal, amenidades, seguros y reservas, y el lugar de estacionamiento puede ir aparte, a la venta o en alquiler.
- Qué revisar antes de ofertar
- Las reglas de alquiler con su plazo mínimo, cualquier cuota extraordinaria ya aprobada o en debate, y lo que la cuota cubre.
Barrios del interior
- La vivienda
- Terrenos más grandes con casas independientes, además de townhouses y urbanizaciones planificadas recientes.
- Qué determina el costo
- Para el seguro cuentan los años del techo y el tipo de construcción; a eso se suman las cuotas de HOA y, en algunas comunidades nuevas, un cargo del distrito de desarrollo comunitario (CDD) que va aparte de los impuestos del condado.
- Qué revisar antes de ofertar
- Montos de HOA y CDD, antigüedad del techo, permisos y el trayecto en el horario en que lo harías.
Esto describe tendencias, no reglas fijas: hay calles de la costa en zona X y lotes junto a un canal tierra adentro en zona AE. Lo que cuenta es la dirección exacta.
Cómo usar esta página
De las guías a tu lista corta
Compara varias guías
Cada guía cuenta la ubicación de la zona, el tipo de viviendas, cómo moverse y lo que tienes a mano. Leer dos o tres a la vez te aclara más que estudiar una sola.
Mira lo que hay en venta
El botón Propiedades en venta te lleva a la búsqueda en vivo de esa zona, con precios, superficies y días en el mercado al momento. La guía te describe el lugar; la búsqueda te da las cifras.
Pon dos zonas frente a frente
Con Comparar zonas ves dos lugares lado a lado, medidos con los mismos criterios, y en una sola pantalla queda claro qué ganas y qué cedes con cada uno.
Revisa la dirección en el registro
¿Te gustó una propiedad? Busca su ficha oficial y revisa zona de inundación, avalúo fiscal, permisos y, en condominios, la documentación del edificio, guiándote por los puntos que repasamos arriba.
Visite dos veces
Una entre semana en hora pico y otra un sábado o domingo por la tarde. Recorre la calle a pie, maneja la ruta y párate donde estaría el ruido.
Preguntas
Preguntas frecuentes sobre las guías de zonas
¿Por qué no hay guía de mi ciudad o de mi barrio?
Las guías son una selección, no el límite del mapa. El buscador cubre más de 500 ciudades y barrios del Sur de Florida, y cada verificación de esta página vale para cualquiera de ellos. También puede preguntar directamente por un lugar.
¿Las guías me dicen qué zona elegir?
No. Hablan de los lugares (tipo de vivienda, distancias, parques, transporte) y la decisión sigue siendo tuya. Si te sirve un punto de partida, el Quiz de Vecindarios toma tus prioridades y te devuelve una lista corta.
¿Qué fuente usan las guías para los números del mercado?
Salen de los anuncios activos, medidos dentro de los límites de la zona en el momento en que abres la guía. Reflejan propiedades en el mercado, no ventas cerradas; si te interesa una casa en particular, las ventas recientes cerca de ella dicen más que cualquier mediana de la zona.
¿Cómo sé en qué zona de inundación está una dirección?
El Flood Map Service Center de FEMA te dice la zona oficial de cualquier dirección. Para saber a qué altura está construido el edificio existe el certificado de elevación, que firma un profesional con licencia; pregúntale al vendedor si hay uno.
¿Se pagan los mismos impuestos en toda la zona?
No. La ciudad, el condado y cualquier distrito especial, como un CDD, determinan la tasa. Cada vivienda tiene además su propio valor imponible, que se calcula según su valor fiscal y las exenciones que tenga. Así, en la misma cuadra, dos casas casi iguales pueden pagar montos muy distintos cuando una mantiene desde hace años el tope del homestead.
Siga explorando
Por dónde seguir
- Comparar zonasDos lugares lado a lado, con las mismas medidas.
- Quiz de VecindariosSiete preguntas sobre el lugar que buscas y una lista corta de tres.
- Pasaporte del InmuebleLos registros oficiales de cualquier dirección: inundación, avalúos y permisos.
- Seguro de Vivienda en FloridaCalcula cuánto podría costarte el seguro antes de acordar el precio.
Fuentes
Las fuentes primarias de las normas que se citan aquí.
- FEMA Flood Map Service Center
- 42 U.S.C. §4012a: seguro de inundación obligatorio
- F.S. §689.302: declaración del vendedor sobre inundaciones
- F.S. §627.0629: descuentos por mitigación de viento
- F.S. §193.155: valoración de viviendas con homestead
- F.S. §196.011: solicitud de exenciones
- F.S. §689.261: aviso sobre impuestos a la propiedad
- F.S. §553.899: inspecciones de hito
- F.S. §718.112: estudio de reservas de integridad estructural
- F.S. §190.048: aviso de CDD